📌 결론부터: 금 투자 세금 (2026년 10월 확인)
- 차익 세금 0원: 실물 금, KRX 금시장(증권사 금현물 계좌). 단, 실물은 살 때 부가세 10%가 붙고 KRX는 면제됩니다.
- 배당소득세 15.4%: 국내 상장 금 ETF, 은행 골드뱅킹. 이자·배당과 합쳐 연 2,000만 원이 넘으면 종합과세됩니다.
- 양도소득세 22%: 미국 등 해외 상장 금 ETF. 연 250만 원까지는 공제됩니다.
같은 금값 상승이라도 어떤 방식으로 샀느냐에 따라 손에 남는 돈이 크게 다릅니다. 금 투자 세금은 ‘실물이냐, 금융상품이냐’와 ‘어디에 상장됐느냐’ 두 가지로 갈립니다. 금으로 돈을 벌었다는 사람들 사이에서도 세금을 낸 사람과 안 낸 사람이 나뉘는 이유입니다.
이 글은 「소득세법」·「조세특례제한법」 현행 조문과 한국금거래소·KB국민은행의 2026년 10월 16일 고시 가격을 확인해 정리했습니다. 다섯 가지 방법의 세금을 한 표로 비교하고, 1,000만 원을 넣었을 때 세후 수익이 얼마나 달라지는지 계산했습니다.
함께 보면 도움이 되는 글입니다.
목차
금 투자 세금 한눈에 비교
| 방식 | 살 때 부가세 | 팔 때 차익 세금 | 금융소득종합과세 |
|---|---|---|---|
| 실물 금 (골드바·금은방) | 10% | 없음 | 해당 없음 |
| KRX 금시장 (증권사 금현물 계좌) | 면제 (실물로 찾을 때 10%) | 없음 | 해당 없음 |
| 국내 상장 금 ETF | 없음 | 배당소득 15.4% | 합산 대상 |
| 골드뱅킹 (은행 금통장) | 없음 (실물로 찾을 때 10%) | 배당소득 15.4% | 합산 대상 |
| 해외 상장 금 ETF | 없음 | 양도소득세 22% (연 250만 원 공제) | 분리과세 |
왜 세금이 다를까? 법 조문으로 보는 차이
실물 금: 양도소득 목록에 없다
「소득세법」 제94조는 양도소득세를 매기는 자산을 토지·건물, 부동산 권리, 주식, 기타자산, 파생상품, 신탁 수익권으로 정해 두었습니다. 실물 금은 여기에 없어 팔아서 남긴 돈에 세금이 없습니다. 대신 살 때 가격에 부가세 10%가 들어 있어 시작부터 그만큼 손해를 안고 출발합니다. 자세한 내용은 금 팔때 세금 정리에서 다뤘습니다.
KRX 금시장: 부가세까지 면제
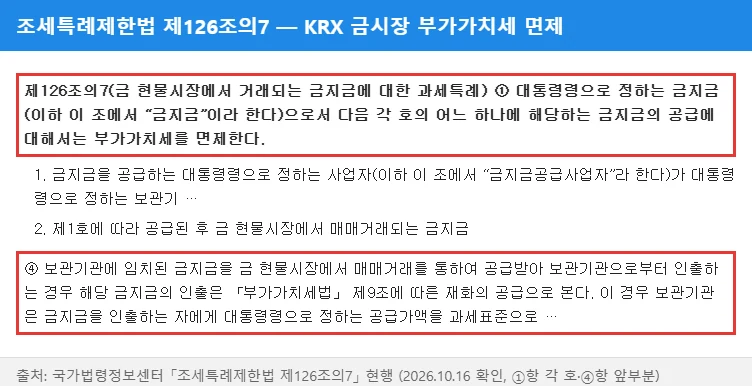
한국거래소가 운영하는 금 현물시장은 「조세특례제한법」 제126조의7에 따라 시장 안에서 사고파는 금에 부가가치세를 면제합니다. 실물 금처럼 차익에 소득세도 없으니 세금 면에서 가장 유리합니다. 다만 금을 골드바로 찾아가면(인출) 그때 부가세 10%를 냅니다. 증권사에서 금현물 계좌를 만들어 1g 단위로 주식처럼 사고팔 수 있고, 증권사 매매 수수료가 듭니다.
금 ETF·골드뱅킹: 배당소득으로 본다
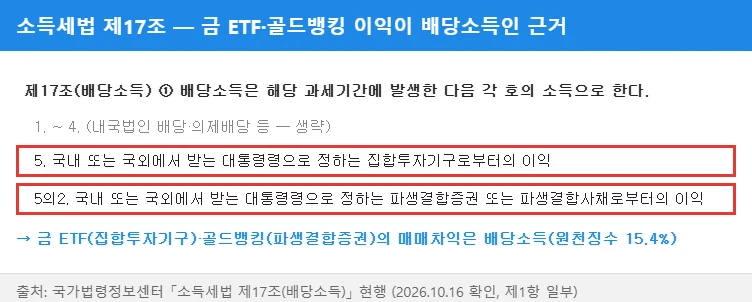
「소득세법」 제17조 제1항은 집합투자기구(펀드·ETF)에서 받는 이익(제5호)과 파생결합증권에서 받는 이익(제5호의2)을 배당소득으로 정합니다. 국내 상장 금 ETF는 펀드, 은행 골드뱅킹은 파생결합증권이라 팔 때 남긴 돈에서 15.4%(소득세 14% + 지방소득세 1.4%)를 원천징수합니다. 이자·배당 등 금융소득이 한 해 2,000만 원을 넘으면 다른 소득과 합쳐 종합과세되어 세율이 더 올라갈 수 있습니다.
해외 금 ETF: 해외주식처럼 양도소득세
미국 증시에 상장된 금 ETF는 해외주식으로 보아 연간 차익에서 250만 원을 뺀 금액에 22%(지방소득세 포함) 양도소득세를 매깁니다. 다음 해 5월에 직접 신고합니다. 금융소득종합과세에는 들어가지 않는 분리과세라, 금융소득이 많은 사람에게는 오히려 유리할 수 있습니다.
1,000만 원 넣고 금값 20% 오르면 세후 얼마?
2026년 10월 16일 고시 가격 구조를 그대로 두고, 1년 뒤 금값만 20% 올랐다고 가정해 계산했습니다. 실물은 한국금거래소 살 때·팔 때 가격 차이(790,000원 / 672,000원)를, 골드뱅킹은 KB국민은행의 기준가격 ±1% 차이를 반영했습니다. 증권사·운용 보수와 환전 비용은 빼고 계산했습니다.
| 방식 | 세전 수익 | 세금 | 세후 수익 |
|---|---|---|---|
| 실물 금 (골드바) | 약 207,600원 | 0원 | 약 207,600원 |
| KRX 금시장 | 약 2,000,000원 | 0원 | 약 2,000,000원 |
| 국내 상장 금 ETF | 약 2,000,000원 | 308,000원 | 약 1,692,000원 |
| 골드뱅킹 | 약 1,762,400원 | 약 271,400원 | 약 1,491,000원 |
| 해외 상장 금 ETF | 약 2,000,000원 | 0원 (250만 원 공제 안) | 약 2,000,000원 |
실물 금은 세금이 없어도 살 때·팔 때 가격 차이가 17% 넘게 벌어져 있어, 짧게 사고팔면 오히려 수익이 가장 적습니다. 금값이 20% 올라도 손에 남는 돈이 20만 원 남짓인 이유입니다. 반대로 몇 년씩 오래 묻어 둘 생각이고 골드바를 직접 갖고 싶다면 실물도 의미가 있습니다. 시세 차익이 목적이라면 KRX 금시장이 세금과 비용 모두에서 유리합니다.
어떤 방식이 나에게 맞을까?
- 시세 차익을 노리고 몇 달~몇 년 사고팔 계획 → KRX 금시장. 부가세·소득세가 모두 없습니다.
- 주식 계좌에서 간편하게, 연금계좌로 굴리고 싶다면 → 국내 금 ETF. 연금저축·ISA 안에서 사면 과세 방식이 달라지니 계좌 규정을 확인하세요.
- 은행 앱에서 소액으로 적립 → 골드뱅킹. 편하지만 사고팔 때 각 1% 안팎의 차이와 15.4% 세금이 있습니다.
- 손에 쥐는 금, 자녀에게 물려줄 금 → 실물. 다만 물려줄 때는 증여세 대상이니 자녀 증여세 기준을 함께 보세요.
자주 묻는 질문
Q. 금 투자 세금이 가장 적은 방법은 무엇인가요?
KRX 금시장입니다. 시장 안에서 사고팔면 부가세가 면제되고 매매차익에도 소득세가 없습니다. 실물로 찾을 때만 부가세 10%를 냅니다.
Q. 금 ETF 세금은 얼마인가요?
국내 상장 금 ETF는 매매차익에 배당소득세 15.4%가 붙고, 해외 상장 금 ETF는 연 250만 원을 넘는 차익에 양도소득세 22%가 붙습니다.
Q. 골드뱅킹 수익도 금융소득종합과세에 들어가나요?
들어갑니다. 골드뱅킹 차익은 배당소득이라 이자·배당과 합쳐 연 2,000만 원을 넘으면 종합과세 대상이 됩니다.
Q. KRX 금을 골드바로 찾으면 세금이 있나요?
인출할 때 부가세 10%를 냅니다. 조세특례제한법 제126조의7 제4항이 인출을 재화의 공급으로 보기 때문입니다.
마무리
금 투자 세금은 실물과 KRX가 0원, 국내 ETF와 골드뱅킹이 15.4%, 해외 ETF가 22%(250만 원 공제)입니다. 다만 실물은 부가세와 매매 차이 때문에 짧은 투자에는 불리합니다. 투자 기간과 목적을 먼저 정하고 방식을 고르세요. 최근 금값이 왜 출렁였는지는 금값 폭락 이유와 향후 전망에 정리돼 있습니다.
🔗 금 팔때 시리즈
📚 확인한 자료 (2026년 10월 16일 기준)
- 「소득세법」 제17조(배당소득)·제94조(양도소득의 범위) — 2026.1.1 시행본
- 「소득세법 시행령」 제26조의3 (2026.10.1 시행본)
- 「조세특례제한법」 제126조의7 (2026.9.18 시행본)
- 한국금거래소 「금 시세」, KB국민은행 「골드 가격조회」 2026.10.16 고시
※ 이 글은 일반적인 세법 기준과 가정에 따른 계산 예시로, 특정 상품을 추천하지 않습니다. 실제 세금과 비용은 상품, 계좌 종류, 개인 소득에 따라 달라지니 가입 전에 금융회사와 세무 전문가에게 확인하세요.